Écart d’accessibilité financière au logement : le revenu médian n’est pas suffisant pour accéder à la propriété
Il y a quelques années, les Américains ont pu réaliser leur objectif de devenir propriétaire grâce à des taux hypothécaires historiquement bas. Il est plus difficile de réaliser ce rêve de nos jours.
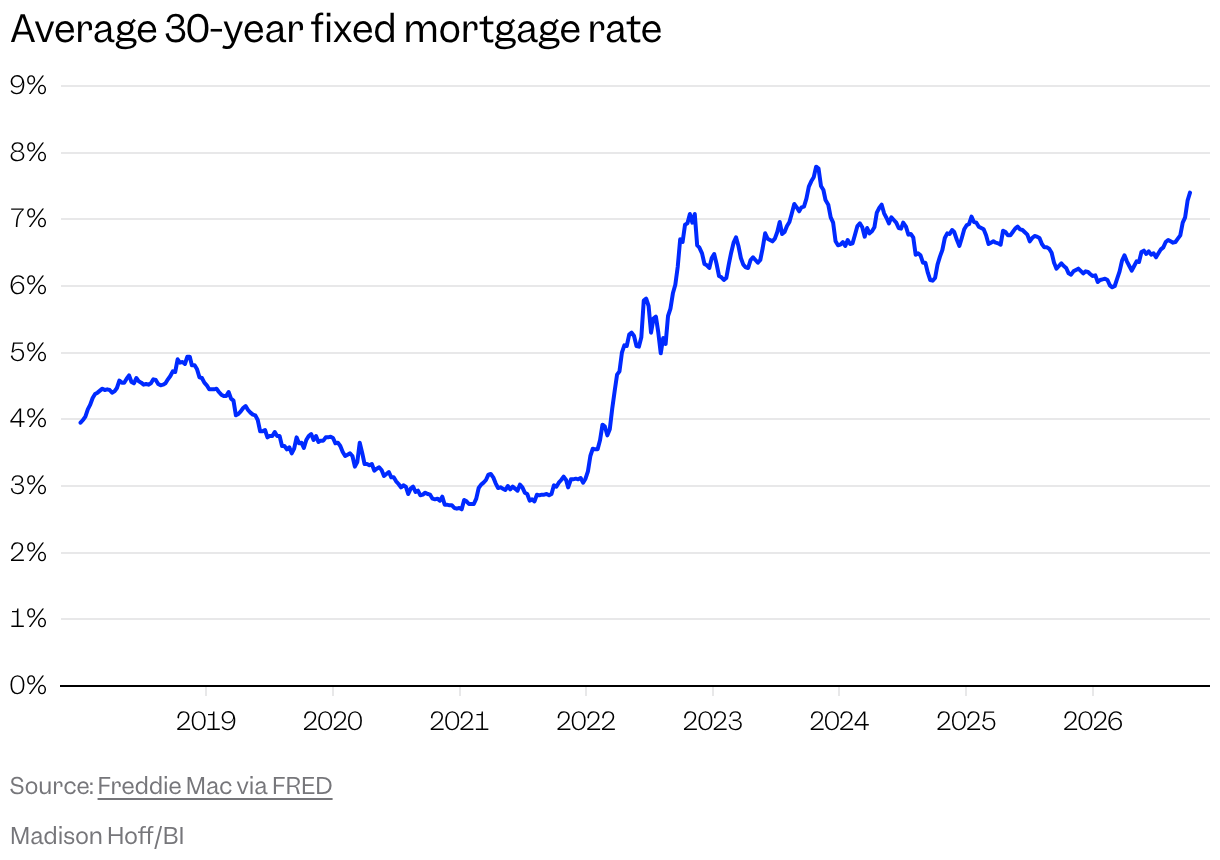
Le taux fixe moyen sur 30 ans était de 7,4 % pour la semaine se terminant le 8 octobre, ce qui rend la tâche difficile tant pour les nouveaux arrivants que pour les propriétaires souhaitant déménager. Les prix des logements, les services publics et autres coûts liés à l’accession à la propriété ont augmenté.
Une enquête trimestrielle CNBC/SurveyMonkey a révélé qu’environ un tiers des locataires souhaitent devenir propriétaires d’une maison mais ne pensent pas que cela sera un jour possible en raison de leur prix abordable. Plusieurs facteurs rendent difficile l’achat d’un logement.
La Federal Reserve Bank d’Atlanta suit le revenu des ménages requis pour accéder à la propriété. La banque définit le « revenu admissible » comme ne dépassant pas 30 % du revenu consacré aux dépenses, y compris les paiements du principal et des intérêts, les impôts fonciers, l’assurance des biens, une mise de fonds de 10 % et l’assurance hypothécaire privée.
Ce revenu admissible – ce dont vous avez réellement besoin pour acheter une maison sans vous ruiner – s’est éloigné du revenu médian réel en 2021 et reste élevé, à environ 1,5 fois le revenu médian réel en juillet.
« Notre pays, historiquement, si vous gagniez le revenu médian ou si vous gagniez un revenu inférieur au revenu médian, vous pouviez toujours être acheteur de maison », a déclaré Domonic Purviance de la division de surveillance et de réglementation de la Fed d’Atlanta. « Eh bien, c’est moins probable aujourd’hui. Ce qui est probable, c’est que devenir propriétaire d’une maison est avant tout une option pour les ménages à revenus plus élevés, simplement en fonction de l’accessibilité financière. »
« Si les prix de l’immobilier et les taux d’intérêt restent constants, et que la seule chose que vous ajustez est les revenus, alors les revenus devraient augmenter de 46% pour rendre le logement abordable », a déclaré Purviance, ajoutant que le principal facteur à l’origine de cet élargissement est la hausse des taux hypothécaires au cours des derniers mois.
Compte tenu de la hausse des taux depuis la dernière estimation de juillet de l’outil de suivi de l’accessibilité, Purviance a déclaré qu’il était probable que l’écart se soit creusé. Le taux hypothécaire fixe moyen sur 30 ans a atteint son plus haut niveau depuis 2023.
Purviance a déclaré qu’il existe certains marchés immobiliers, comme à Austin, où les prix des logements ont baissé, mais pas suffisamment pour « réduire considérablement l’accessibilité financière du logement ». Il a déclaré que les gens ne devraient pas penser qu’ils achèteront lorsque les prix reviendront aux niveaux d’avant la pandémie, car cela est peu probable.
« En réalité, la seule chose qui peut réellement créer une plus grande accessibilité, du moins les forces naturelles du marché, est de voir les taux d’intérêt s’ajuster en dessous de leur moyenne à long terme », a-t-il déclaré. Les personnes qui ont été contraintes à des taux plus bas pourraient être plus disposées à vendre leur maison si tel était le cas, ce qui, selon Purviance, pourrait créer une certaine pression à la baisse sur les prix.
Pourtant, les gens achètent ; Les ventes de maisons unifamiliales neuves ont augmenté de juillet à août, bien que les ventes de maisons existantes aient diminué. Daryl Fairweather, économiste en chef de Redfin, a déclaré que les personnes cherchant à acheter pourraient être en mesure de trouver des offres, car les propriétaires existants sont de plus en plus désespérés de vendre. Les données de Redfin ont montré que la part des inscriptions actives avec une baisse de prix en août était proche du sommet de la série de 20 %, bien que l’ampleur moyenne de la baisse soit en baisse par rapport à son niveau du début des données en 2012 — 4,1 % contre 6,2 %.
« Sur les marchés où il y a beaucoup de nouvelles constructions, les constructeurs sont particulièrement désireux de conclure des accords, de baisser leurs prix et d’offrir des concessions comme des rachats de taux hypothécaires ou des liquidités à la clôture », a déclaré Fairweather. « L’accessibilité financière reste donc un énorme problème, mais il existe des moyens pour que les acheteurs obtiennent au moins un peu mieux sur ce marché. »


