Comment les conseillers financiers empêchent les condamnés de faire exploser leurs portefeuilles
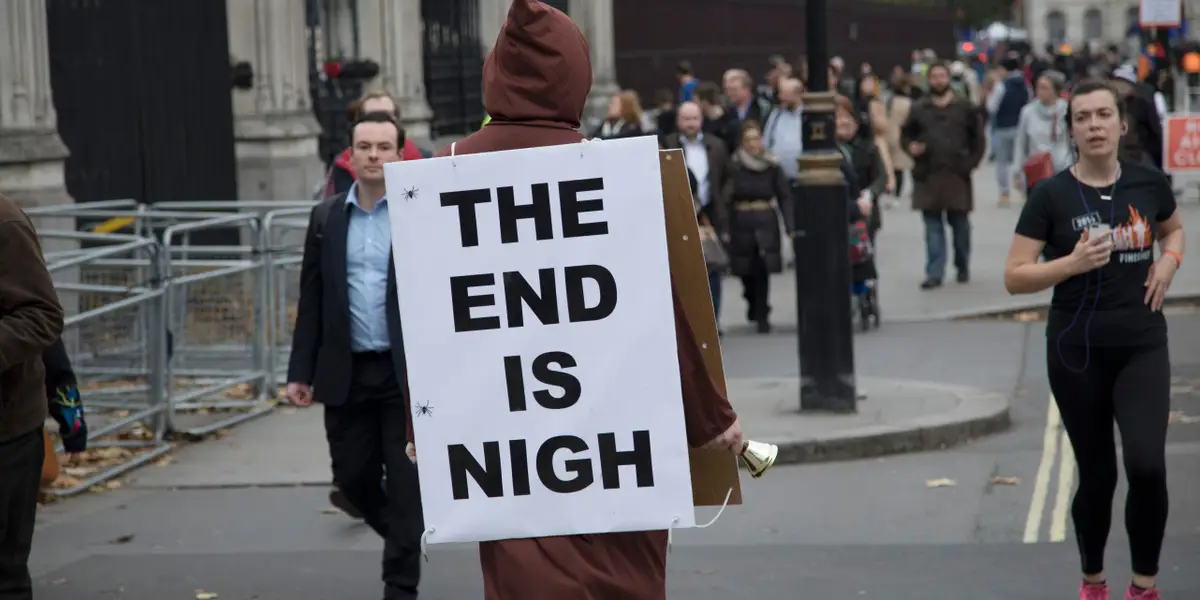
Nous sommes dans l’âge d’or de la pensée apocalyptique.
La menace de l’IA a occupé le devant de la scène, mais il y a des présages partout où vous êtes motivé à regarder : les pays échangent des tirs de missiles balistiques, la dette nationale gonfle, la flambée des prix de l’énergie et, bien sûr, cette vieille veille, la crise climatique.
Il n’est donc pas surprenant que Gabriel Shahin, fondateur du conseiller en patrimoine privé Falcon Wealth Planning, ait vu l’augmentation constante du pessimisme parmi ses clients depuis la fermeture du COVID atteindre de nouveaux sommets cette année.
Aujourd’hui, l’entreprise de Shahin consacre plus de temps que jamais à empêcher ses clients de prendre des décisions financières fondées sur la peur plutôt que sur la logique.
« Notre travail est tellement bizarre », a déclaré Shahin, ajoutant que parfois, être un planificateur financier agréé ne suffit pas. « Nous avons besoin de docteurs, ou de PsyD, pour travailler chez Falcon parce que c’est ce que nous faisons. »
Trouver un moyen d’éloigner les clients de leurs visions apocalyptiques tout en les protégeant contre des peurs très rationnelles est un exercice d’équilibre pour les planificateurs financiers.
Dhruv Maniktala, directeur des investissements chez True North Advisors, a déclaré à Trading Insider qu’il est important de trouver un juste milieu entre « se protéger contre le « malheur » » et renoncer aux avantages liés au maintien de votre argent sur le marché.
« Je pense que le catastrophisme existe, mais si vous vous trompez pendant 5 ans, même si vous avez finalement raison après cela, vous êtes tellement en retard qu’il est impossible de rattraper votre retard », a déclaré Maniktala.
Comprendre le malheur
Il est beaucoup plus facile d’imaginer une future « catastrophe » que de « joie », a déclaré le Dr Daniel Crosby, directeur du comportement chez Orion Advisor Solutions. Les psychologues appellent cela le « biais de négativité ».
« Cela a bien servi nos ancêtres lorsque la survie dépendait de la détection des menaces », a-t-il déclaré. « Cela ne sert pas les intérêts des investisseurs modernes lorsque les médias financiers rivalisent quotidiennement pour nourrir exactement cet instinct. »
Ainsi, lorsqu’un client vient exprimer son inquiétude face à une catastrophe imminente, Rick Nott, directeur général principal chez Angeles Wealth Management, essaie de comprendre « l’émotion par-dessus tout qui est communiquée » : la peur. Le rôle d’un planificateur financier, dit-il, est de comprendre les émotions financières des gens et d’y répondre.
« Je considère que mon travail consiste à ancrer les objectifs, les craintes et les problèmes de quelqu’un qui pourraient faire dérailler ces objectifs en quelque chose sur lequel nous pouvons réellement prendre des mesures financières », a déclaré Nott.
L’entreprise de Shahin, qui se concentre sur le volume et enregistre 3 000 leads par mois, répond aux craintes de ses clients dans ses supports marketing.
Chaque année d’élections majeures, son entreprise crée sur son site Web des pages de destination qui abordent les craintes politiques apocalyptiques des deux principaux partis, mais aboutissent au même message : les opinions politiques et l’investissement ne font pas bon ménage, et la meilleure façon de voir vos investissements porter leurs fruits est de continuer à investir.
Shahin constate que s’attaquer aux peurs de manière rationnelle et calme est généralement payant.
Parfois, cela signifie informer les clients les moins avertis qu’il est extrêmement peu probable que le Trésor américain fasse faillite, quel que soit le niveau d’endettement.
« C’est presque comme si les gens voulaient se calmer », a déclaré Shahin. « Ils ont juste besoin de vous dire ce qu’ils pensent, et c’est notre travail de les calmer. »
Associer la peur à un portefeuille
Néanmoins, les portefeuilles peuvent être personnalisés en fonction des craintes personnelles de chaque individu.
« C’est pourquoi le portefeuille de chacun est différent », a déclaré Nott. « La peur de chacun est si différente. »
Pour ceux qui ont peur de la dette souveraine des États-Unis et de l’affaiblissement du dollar, Nott les aide à se tourner vers des actifs non corrélés, a-t-il déclaré.
Pour les clients qui non seulement craignent l’IA, mais nourrissent également de la haine envers ces entreprises, Shahin leur recommande d’investir dans celles-ci comme une forme de couverture émotionnelle.
« S’ils échouent, vous perdez votre argent, mais au moins vous êtes heureux car l’une des entreprises les plus puissantes fait faillite », a déclaré Shahin. « Et s’ils gagnent de l’argent, tant mieux, vous venez de gagner beaucoup d’argent. »
En fin de compte, lorsqu’il s’agit de ce que veut un client, Nott est « Suisse » et fait ce pour quoi son client l’a embauché, a-t-il déclaré.
« Je vais bien sûr éduquer et informer autant que possible, mais en fin de compte, c’est leur capital financier », a déclaré Nott.
Shahin a déclaré que parfois, son entreprise joue au dur si un client veut prendre des décisions extrêmement risquées – « Nous n’allons pas acheter de l’or à 5 300 $. Si vous ne l’aimez pas, virez-nous » – mais essaie généralement de trouver des moyens de satisfaire les clients les plus têtus avec le moins d’argent possible.
« Nous disons toujours : « Arrêtez de faire un bras de fer avec le client, jouons au Jiu-jitsu avec lui », a déclaré Shahin. « Nous leur en donnons un peu pour qu’ils aient l’impression d’être gagnants. Sur un portefeuille d’un million de dollars, avec 10 000 $ ou 1 %, faisons ce qu’ils veulent. »
Optimisme par tous les temps
D’autres conseillers, comme Maniktala de True North, adoptent une approche « tout temps » consistant à « investir non pas pour le résultat le plus probable, mais pour la plupart des résultats potentiels ». En d’autres termes, plutôt que de construire un portefeuille uniquement en fonction de l’attente d’une poursuite de la hausse des marchés, construisez un portefeuille de manière à bénéficier d’une protection suffisante si ce n’est pas le cas.
En tant que CIO de la société sœur Western Alternatives, Maniktala a conçu des fonds qui utilisent des actifs de couverture ou alternatifs pour fournir des rendements par tous les temps aux clients de l’entreprise. En raison de la demande d’autres conseillers, ils se sont désormais également ouverts aux clients conseillers externes, et il gère désormais 1,8 milliard de dollars de fonds toutes saisons.
Les prophètes de malheur attirent le plus l’attention, mais le Dr Crosby a déclaré qu’à long terme, « l’optimisme discret » de l’investissement finit par l’emporter. Il n’y a jamais eu une période de 20 ans dans l’histoire moderne du marché au cours de laquelle le marché boursier américain a produit des rendements négatifs, a-t-il déclaré. En investissant, vous faites un « acte d’optimisme » selon lequel « l’avenir sera plus productif que le présent ».
« Le monde est devenu plus sûr, plus sain, plus durable et plus prospère que les prophètes de malheur d’il y a deux siècles auraient pu l’imaginer », a-t-il déclaré. « Bien investir est, au fond, un pari que les deux prochains siècles continueront sur cette tendance. »
Êtes-vous un condamné ? Voulez-vous parler de l’impact que cela a sur vos finances et vos investissements ? Contactez ce journaliste via l’application de messagerie cryptée Signal à l’adresse @alexnicoll.01 en utilisant un téléphone non professionnel, envoyez un e-mail à anicoll@businessinsider.com ou alexonicol@protonmail.comou DM Twitter à @nicollsanddimes.


