Ce que les parents doivent savoir sur les dons d’actions du compte Trump
Lorsque les comptes Trump sont devenus disponibles, Gene Goldman était à bord.
Le directeur des investissements de Cetera Investment Management a ouvert des comptes pour ses jumelles, nées plus tôt cette année, donnant à chacune accès à la contribution gouvernementale de 1 000 $ et à une participation diversifiée sur le marché.
Mais maintenant, les comptes auxquels il s’est inscrit pourraient être un peu différents.
Le département du Trésor autorise désormais les entreprises et autres donateurs à offrir des actions individuelles sur les comptes Trump des enfants. Ce qui a fait sourciller, c’est que les actions ne peuvent pas être refusées ou vendues pendant cinq ans. Goldman a déclaré que cela change le « caractère du programme » d’un « véhicule simple et diversifié » à un véhicule qui pourrait laisser les enfants avec « une exposition à un seul titre ».
Il y a encore beaucoup de potentiel de hausse avec une action surdouée, a déclaré Goldman.
« Un enfant devient copropriétaire d’une entreprise sans frais, et celle-ci peut croître en franchise d’impôt pendant des décennies », a-t-il déclaré, ce qui pourrait « faire beaucoup à l’âge adulte ».
Mais de nombreux problèmes et préoccupations épineux pourraient surgir pour les parents, depuis les risques fiscaux et d’investissement jusqu’à la conformité sur le lieu de travail.
Et, peut-être plus important encore, que pouvez-vous faire si vous ne voulez pas du stock ?
Après tout, dans le cadre de la mise en œuvre de cette nouvelle règle sur les dons d’actions, le Département du Trésor a également ouvert de nouveaux comptes pour plus de 60 millions d’enfants américains, sans que leurs parents n’aient besoin de s’inscrire. (Ceux qui sont nés entre 2025 et 2028 sont éligibles à la contribution gouvernementale de 1 000 $, mais leurs parents devront quand même la réclamer.) Le Trésor a refusé de commenter cette histoire.
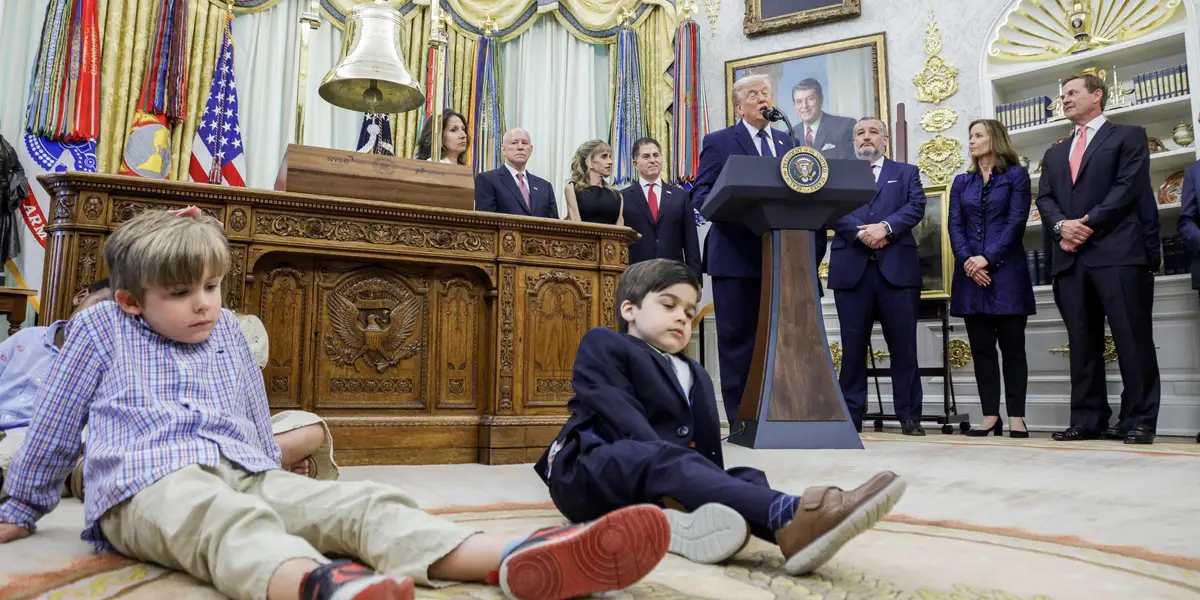
« C’est la chose la plus générationnelle que nous ayons faite pour les jeunes », a déclaré jeudi Frank Bisignano, PDG de l’IRS et administrateur de la sécurité sociale, sur CNBC, soulignant que les dons déjà prévus vont de « petits à méga ».
Les dons d’actions pourraient rapporter beaucoup d’argent à certains enfants dans quelques décennies, mais ils ne sont pas exempts de considérations. Voici ce que quatre experts en planification financière estiment que les parents devraient savoir.
Comment et pourquoi mon enfant reçoit-il une action sur son compte Trump ?
Bientôt, certains parents découvriront que non seulement leur enfant est titulaire d’un compte Trump, mais que son enfant possède également des actions.
Alors, comment le stock est-il arrivé là ? Ce n’est pas comme si des donateurs comme Gwynne Shotwell, la présidente de SpaceX, qui s’est engagée à donner 300 millions de dollars d’actions SpaceX, pouvaient simplement décider de placer de l’argent sur les comptes d’enfants spécifiques directement à partir de leurs comptes personnels.
Les dons ne peuvent provenir que d’une organisation à but non lucratif exonérée d’impôt, connue sous le nom de 501(c)(3), d’une fondation privée ou d’un fonds conseillé par les donateurs. Il peut cibler un groupe aussi petit que 5 000 enfants en fonction de caractéristiques telles que le code postal, le revenu familial et l’âge. Le Département du Trésor doit également approuver les dons et, sans surprise, les actions données doivent provenir de sociétés américaines.
Ce n’est pas nouveau pour des donateurs individuels de faire don d’actions à un organisme de bienfaisance, a déclaré Brian Boswell, conseiller principal en patrimoine chez Savvy Advisors. C’est depuis longtemps un moyen de donner des actions fortement imposées à des œuvres caritatives, de déduire la valeur marchande totale en tant que don de bienfaisance et de « ne jamais payer d’impôt sur les plus-values sur la croissance ».
Compte tenu de l’ampleur des dons, les donateurs sont susceptibles d’être assez riches et potentiellement rares. Boswell a déclaré qu’il ne s’attend pas à voir les dons trop souvent.
« Cela convient à un petit groupe de donateurs fortunés détenant des actions publiques importantes et de faible base (fondateurs et premiers employés après une introduction en bourse, par exemple) qui donnent déjà par l’intermédiaire d’une fondation ou d’un fonds conseillé par les donateurs », a-t-il déclaré à Trading Insider.
Que se passe-t-il lorsque vous possédez des actions ?
Une fois que l’action est sur le compte Trump, elle fonctionne de la même manière qu’un IRA traditionnel. Sa valeur continue de s’apprécier et il n’y a aucune considération fiscale jusqu’à ce que l’argent soit retiré du compte.
Il n’y a aucun moyen de refuser l’action individuelle, ni aucun moyen de la vendre avant qu’elle ne soit détenue pendant 5 ans ou que l’enfant titulaire du compte n’ait 18 ans.
Pour les titulaires de comptes dont les parents travaillent dans des secteurs tels que les services financiers, le gouvernement ou le journalisme, qui peuvent avoir des règles strictes en matière de détention d’actions, cela crée un nouveau casse-tête en matière de conformité.
Tim Steffen, directeur de la planification avancée chez Baird Private Wealth Management, doit suivre des règles strictes pour ses propres investissements. À quelques exceptions près, comme le régime de retraite d’employeur d’un conjoint ou certains régimes d’épargne-études 529, ses comptes doivent être gérés par son entreprise.
« Un compte dans lequel nous investissons et gérons et qui est détenu à l’écart de notre entreprise n’est pas quelque chose qui est considéré avec bienveillance en général », a déclaré Steffen à Trading Insider. De telles règles empêchent les conseillers financiers d’utiliser les informations confidentielles qu’ils apprennent dans le cadre de leur travail pour gagner de l’argent.
Ne vous inquiétez pas si vous devez suivre ces règles ; Steffen s’attend à ce que les employeurs ayant des régimes de conformité stricts fassent des comptes Trump une autre exception.
« Chaque employeur et chaque secteur va devoir trouver comment résoudre le problème des actions individuelles », a déclaré Steffen, d’autant plus que vous n’avez pratiquement aucun contrôle sur ces allocations.
Quand et comment puis-je le vendre ?
Dans l’état actuel des règles, même si votre enfant reçoit des actions d’une entreprise à laquelle vous avez une raison idéologique ou financière de vous opposer, vous êtes coincé avec cela.
Les règles soulèvent des possibilités théoriques d’influence ou de propriété non désirée. Une entreprise fermant une usine pourrait donner des actions aux enfants de la communauté environnante. Une entreprise essayant de gagner du soutien pour un projet local majeur pourrait faire des enfants des environs des actionnaires. Ou, plus simplement, un donateur pourrait donner à ses enfants des actions dans une entreprise que leurs parents pourraient activement éviter, comme un entrepreneur du secteur de la défense. ou une compagnie de tabac.
Le plus grand risque financier, selon Goldman, est de « mettre trop d’œufs dans le même panier ».
« La meilleure approche est de le traiter comme un bonus s’ajoutant à un noyau diversifié, et non comme un remplacement », a-t-il déclaré.
Christina Taylor, vice-présidente du développement et de la mise en œuvre de la fiscalité chez la société de technologie financière April, a déclaré qu’à la fin de la période de détention, les actions pourraient être vendues et l’argent placé dans un véhicule diversifié, tandis que « tous les gains de la période de détention resteraient dans le compte pour continuer à croître ».
« L’enfant reçoit de l’argent qu’il n’avait pas auparavant, sans impôt à payer au moment de son entrée et avec des années de croissance à l’abri de l’impôt », a-t-elle déclaré.
En ce qui concerne les implications fiscales, c’est très similaire à un employeur qui verse une contribution de contrepartie à votre 401(k), a déclaré Steffen. Cela signifie que tout argent non investi par la famille sera traité comme un revenu et sera entièrement imposable une fois retiré.
« Si la seule chose que vous avez sur votre compte est les 1 000 $ que vous avez reçus du gouvernement fédéral, ou peut-être l’un de ces dons caritatifs, alors oui, chaque centime retiré sera totalement imposé », a déclaré Steffen.
Tout comme les IRA, la croissance des gains en capital sera probablement imposée comme un revenu ordinaire lorsque l’argent sera retiré, a déclaré Taylor, avec la même pénalité de 10 % pour les retraits anticipés avant d’être proche de l’âge de la retraite.
La réalité, cependant, dit Taylor, est que tout cela est sujet à changement, le Trésor recevant toujours des commentaires sur les changements de règles, qui sont également temporaires et expireront en 2029. Elle s’attend à d’autres ajustements avant qu’ils ne soient finalisés, après tout, nous sommes déjà loin du discours initial.
« Le Congrès a créé ces comptes pour détenir des fonds indiciels diversifiés et à faible coût, donc laisser un donateur choisir une action individuelle est un grand écart par rapport à son intention initiale », a déclaré Taylor.