Comment un investisseur immobilier a construit son portefeuille sans beaucoup d’argent
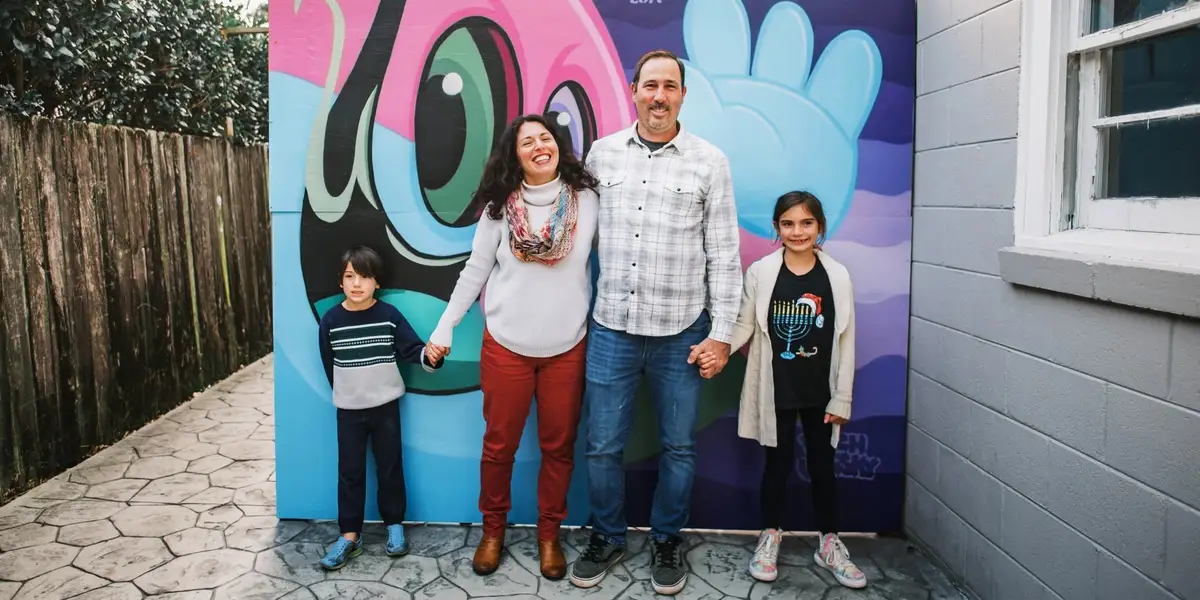
Mike Savage n’a pas laissé un salaire modeste ou des économies limitées l’empêcher d’acheter un bien immobilier.
Il a occupé des postes dans la vente dans la vingtaine avant de devenir pompier et ambulancier. Sa femme travaillait comme enseignante. Il n’y avait « pas beaucoup d’argent entre nous », a-t-il déclaré à Trading Insider.
Pourtant, le couple a réussi à acheter leur première maison dans le Massachusetts en 2010 grâce à un prêt au logement rural de l’USDA, qui permettait un acompte de 0 %, et un crédit d’achat d’une première maison de 8 000 $ disponible à l’époque au milieu de la crise du logement.
Lorsque le travail les a amenés dans le Sud environ trois ans plus tard, ils ont converti cette maison en location et ont acheté une autre résidence principale à Mount Pleasant, en Caroline du Sud.
À mesure que leur famille s’agrandissait, a déclaré Savage, le couple a commencé à se demander si leurs revenus combinés seraient suffisants pour couvrir les frais d’études, épargner pour la retraite et construire la vie qu’ils voulaient. Après avoir acheté quelques résidences principales, ils ont commencé à se tourner vers l’immobilier locatif comme moyen de créer de la richesse au-delà de leur travail quotidien.
Acheter un immeuble de placement avec un prêt camion de 10 000 $
Le premier immeuble de placement de Savage était une maison de trois chambres d’une valeur de 49 000 $ à Charleston, en Caroline du Sud, qu’il a achetée en 2015.
Lui et sa femme avaient déjà puisé dans leurs fonds de retraite pour financer leur déménagement à Charleston et n’avaient « rien en banque », a-t-il déclaré. Mais Savage était entièrement propriétaire de son camion, il a donc contracté un emprunt pour couvrir l’acompte d’environ 10 000 $.
Emprunter sur un actif, tel qu’un véhicule amorti, permet à un propriétaire de l’utiliser comme garantie d’un prêt. Cela peut débloquer des liquidités rapidement, mais cela met également le véhicule en danger si l’emprunteur ne peut pas effectuer ses paiements.
Pour Savage, le prêt offrait un accès au marché sans attendre des années pour économiser un acompte en espèces.
Son état d’esprit à l’époque, disait-il, était le suivant : « Qu’y a-t-il à perdre ? C’est ce que je veux faire. Je dois juste trouver comment y arriver. »
Il a utilisé les HELOC pour continuer à acheter
Savage a ensuite exploité la valeur nette de sa résidence principale pour continuer à accroître son patrimoine immobilier.
Lui et sa femme ont contracté une marge de crédit sur valeur domiciliaire d’environ 30 000 $, ou HELOC, pour leur maison à Mount Pleasant et l’ont utilisée pour acheter une maison de ville de 250 000 $ au centre-ville de Charleston. Ils ont acheté la maison de ville comme résidence principale, ont conservé la maison de Mount Pleasant et l’ont convertie en location à court terme.
Un HELOC permet aux propriétaires d’emprunter sur la valeur nette de leur maison, offrant une ligne de crédit renouvelable qu’ils peuvent exploiter selon leurs besoins pendant une période de tirage définie.
« Avec nos revenus et ce que nous gagnions, il serait toujours difficile d’avoir droit à des prêts importants et d’amener les gens à nous donner de l’argent », a déclaré Savage. Le HELOC a donné au couple une autre source de capital.
Ils ont ensuite répété le processus, en souscrivant une HELOC contre la propriété du centre-ville pour acheter la maison où ils vivent maintenant. Ils ont également converti la maison du centre-ville en location à court terme. Il a bien fonctionné, a-t-il déclaré, jusqu’à ce que Charleston modifie ses règles de location à court terme environ un an plus tard, les obligeant à passer à une location à long terme.
Vers 2018, cherchant à faire passer son portefeuille au niveau supérieur, Savage a commencé à participer à des groupes immobiliers locaux et à des rencontres avec des investisseurs. Il a appris que les investisseurs n’ont pas toujours besoin d’un acompte de 20 % pour chaque transaction. Grâce à une compréhension plus large des options de financement, notamment les prêts à l’argent dur et la méthode BRRRR, ses acquisitions se sont accélérées : il a acheté trois locations longue durée en 2020 et six autres en 2021.
Trading Insider a examiné les dossiers d’impôt foncier confirmant la propriété de Savage sur plusieurs propriétés.
Un état d’esprit « moins c’est plus »
Savage n’avait pas initialement prévu de quitter son emploi, mais lorsque les pompiers ont modifié leur structure salariale et réduit une partie de leur rémunération, il a commencé à se demander quel contrôle il avait réellement sur l’avenir financier de sa famille.
« Je me souviens m’être senti très impuissant », a-t-il déclaré. « Je ne peux pas compter sur ces employeurs pour subvenir à mes besoins et à ceux de ma famille. »
Jusque-là, Savage considérait l’immobilier principalement comme un moyen de compléter son épargne-retraite. Le changement de salaire l’a poussé à envisager cette carrière comme une carrière et à cofonder SynergyStays, une entreprise de gestion des revenus de location à court terme.
L’entreprise est née de sa propre expérience en tant qu’hôte Airbnb. Il avait travaillé avec plusieurs sociétés de gestion immobilière, a-t-il déclaré, mais même les meilleures d’entre elles lui donnaient le sentiment que ses locations étaient gérées « moins comme une entreprise, et plus comme une propriété ».
Au fur et à mesure de la croissance de SynergyStays, Savage a également modifié sa stratégie d’investissement, passant de l’accumulation d’autant d’unités que possible à la maximisation des revenus de chaque unité. Cette année, il a vendu quatre locations à long terme, remboursé certaines dettes et a déclaré qu’il disposait d’environ 450 000 $ en espèces grâce aux ventes. Il prévoit investir environ 350 000 $ dans une seule location à court terme qui, selon lui, pourrait générer plus de revenus que les quatre propriétés réunies.
« Je veux faire plus avec moins », a-t-il déclaré.
Savage estime sa valeur nette à environ 2 millions de dollars. Au cours de sa dernière année complète avec les pompiers, en 2021, il a déclaré que son salaire net était d’environ 40 000 $. L’année suivante, une seule location – un logement accessoire qu’il a construit dans sa cour – lui rapporte presque le même montant : 35 000 $ de revenus bruts.
Avec les revenus provenant des locations et de SynergyStays – qui, selon lui, représentent chacun environ la moitié de son revenu total – Savage se sentait à l’aise de quitter le département.
Sa version de l’indépendance financière ne signifie pas qu’il ne travaille plus. « Je dois travailler beaucoup en ce moment, et je dois travailler dur », a-t-il déclaré, mais il ne dépend plus d’un employeur pour décider de son salaire, de son horaire ou de ses congés. « C’est moi qui décide. Je prends des décisions, je travaille plus dur ou je fais les choses plus intelligemment pour m’aider à gagner plus d’argent. »


