Analyse d’une transaction immobilière : 2 500 $ de trésorerie pour une location à Seattle
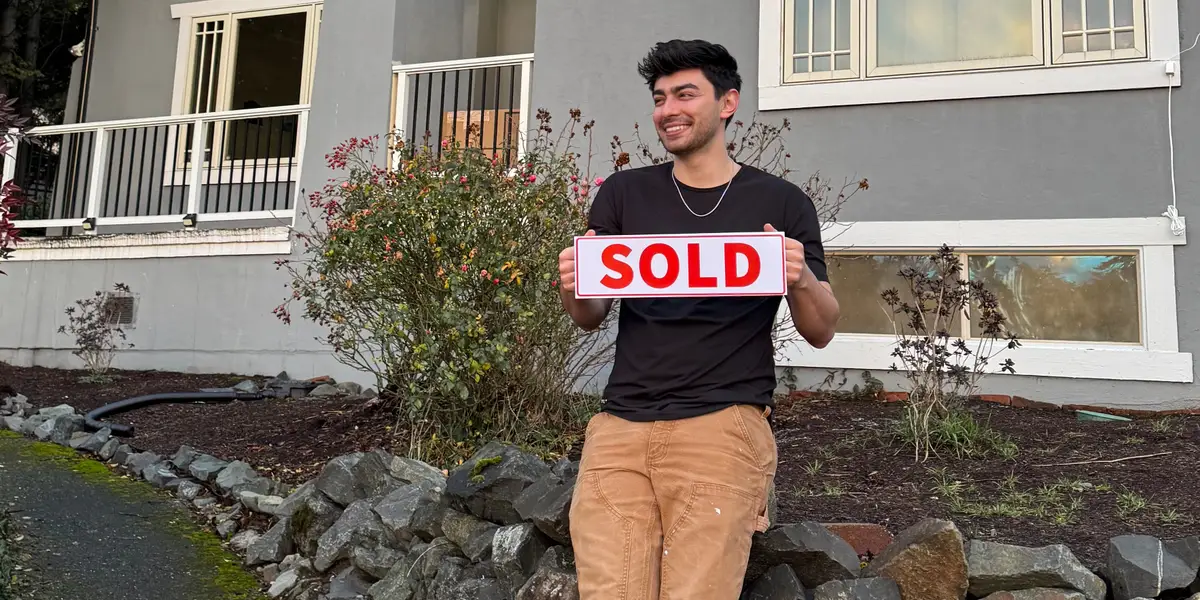
Peter Keane-Rivera a des critères spécifiques lorsqu’il recherche des immeubles de placement.
Le millénaire basé à Seattle, qui complète son salaire d’ingénieur avec des revenus de location, recherche de grandes maisons – au moins 3 000 pieds carrés – avec des sous-sols inachevés, ce qui lui laisse la possibilité d’ajouter de la valeur.
Sa stratégie consiste à acheter et à conserver des locations longue durée, puis à les louer à la pièce.
« Plus il y a de chambres, plus il y a de flux de trésorerie », a déclaré Keane-Rivera, qui possède 19 unités réparties dans trois propriétés, à Trading Insider.
Il a ouvert les livres sur sa dernière acquisition : une maison de 3 900 pieds carrés vieille d’environ 100 ans à Kent, Washington. Trading Insider a examiné les relevés hypothécaires confirmant qu’il était propriétaire de la propriété. Keane-Rivera l’a convertie d’une maison de cinq chambres à coucher en une location de neuf chambres qui génère environ 2 500 $ de profit par mois.
L’accord : 630 000 $, négocié contre 665 000 $
Keane-Rivera a acheté la propriété en décembre 2024. Elle avait été inscrite pour 665 000 $ ; il a proposé environ 625 000 $ et les deux parties se sont finalement mises d’accord sur un prix d’achat de 630 000 $.
Il n’y a pas de « sauce secrète » dans la négociation, a-t-il déclaré.
Il recherche des propriétés qui sont sur le marché et qui présentent un défaut réparable. Dans ce cas, une forte odeur d’urine de chat était un problème qu’il a résolu à l’aide de machines à ozone.
« S’il y a un défaut qui n’est pas visible sur les photos, un peu comme l’urine du chat, alors vous avez beaucoup plus de marge de manœuvre en termes d’offres », a-t-il déclaré.
Les investisseurs qui parcourent quotidiennement les cotations sont souvent récompensés pour leur diligence.
« Il faut chercher partout », a-t-il déclaré, un processus qui peut prendre du temps. Il lui a fallu huit mois pour trouver cette propriété particulière.
Les frais initiaux : un acompte de 5%, plus les frais de rénovation
Keane-Rivera a déposé une mise de fonds de 5 %, soit environ 32 000 $, et a utilisé un prêt conventionnel. Son taux d’intérêt initial était de 7,75 %, mais il a accepté de payer une prime de 1 % en échange d’un crédit de clôture de 10 000 $.
Le compromis était logique pour sa situation car il prévoyait de refinancer rapidement et souhaitait conserver des liquidités pour la rénovation. Il a refinancé après 12 mois, dans la fenêtre de 18 mois au cours de laquelle le taux plus élevé jouait toujours en sa faveur, a-t-il déclaré. Son nouveau taux était de 5,375 %.
Une mise de fonds inférieure à 20 % déclenche généralement une assurance hypothécaire privée, ou PMI, mais Keane-Rivera a déclaré qu’une mise de fonds inférieure a libéré de l’argent pour une rénovation qui a finalement coûté environ 150 000 $, soit plus que ce qu’il avait prévu dans son budget. Il a contracté un prêt de 50 000 $ sur son 401(k) pour aider à financer les rénovations.
« Si j’avais mis quelque chose de plus de 5 %, je me serais retrouvé en difficulté », a-t-il déclaré. Son budget était suffisamment serré pour qu’il ait également dû investir beaucoup d’argent plutôt que d’embaucher des professionnels pour chaque partie du projet.
Keane-Rivera a terminé le sous-sol auparavant inachevé, en ajoutant trois chambres, deux salles de bains, une cuisine, une buanderie et un espace buanderie. Il a également transformé la salle à manger en une autre chambre à louer.
Après refinancement, la propriété a été évaluée à 875 000 $.
La trésorerie : environ 2 500$ par mois
Avant le refinancement, Keane-Rivera a déclaré que la propriété générait peu, voire aucun, de flux de trésorerie.
« Certains mois, je perdais de l’argent, certains mois, j’atteignais le seuil de rentabilité et certains mois, je gagnais environ 100 dollars », a-t-il déclaré. « Mais tout cela faisait partie du calcul. Cela allait me coûter beaucoup d’argent pour faire la rénovation, mais une fois que tout est dit et fait, cela devrait produire un flux de trésorerie élevé pour que tout cela en vaille la peine. »
Lorsque son taux d’intérêt est passé de 7,75 % à 5,375 %, la trésorerie de la propriété s’est considérablement améliorée.
En septembre 2026, la location de neuf chambres rapportait environ 8 876 $ par mois de loyer. BI a examiné les contrats de location et confirmé les revenus locatifs. Après dépenses, Keane-Rivera a déclaré qu’elle générait environ 2 500 $ de flux de trésorerie par mois. Certaines de ses dépenses mensuelles typiques comprennent :
- Paiement de l’hypothèque: 4 786 $
- Utilitaires : 690 $
- Taxes foncières : 607 $
- Assurance: 212 $
Il ne paie plus de PMI car son solde principal est tombé à 80 % de la valeur originale de la maison.
Les services publics ont fonctionné environ 40 % plus haut que prévu par Keane-Rivera en raison d’une mauvaise isolation ; une facture de chauffage en hiver atteignait environ 1 000 $. Depuis, il a isolé le grenier et scellé les fenêtres pour réduire les coûts.
L’âge de la maison a également entraîné d’autres dépenses imprévues, notamment environ 10 000 $ pour remplacer l’ancien câblage et un crédit de loyer de 2 300 $ pour un locataire qui a glissé sur des bâches en plastique pendant la construction de la salle de bain.
En tant que propriétaire, « il se passe toujours quelque chose », dit-il.
La réalité opérationnelle
Keane-Rivera a déclaré que la clé de la location à la chambre est de trouver des colocataires compatibles. Il interroge les locataires potentiels sur leur expérience passée en colocation et recherche des personnes susceptibles de vivre avec considération avec les autres.
Il gère lui-même ses propriétés, avec l’aide d’assistants virtuels qui gèrent les annonces, la sélection initiale des locataires et la prise de rendez-vous. Il estime qu’il consacre environ cinq heures par semaine à son portefeuille de trois propriétés et espère réduire ce temps à une ou deux en externalisant des tâches telles que l’entretien du jardin.
Avoir plusieurs logements sous un même toit simplifie les opérations et lui permet de générer des flux de trésorerie tout en proposant des logements à moindre coût dans un quartier coûteux.
« La raison de l’acquisition et de l’agrandissement d’une grande maison unifamiliale est de réaliser une économie d’échelle qui me permette de fournir des logements de bonne qualité à faible coût », a-t-il déclaré, « et de réaliser de bons bénéfices dans un environnement immobilier qui nous soumet tous à un coût de la vie plus élevé, à des taux d’intérêt et à une volatilité des prix des actifs ».


