Le boom de l’IA pousse les parents à repenser les fonds des collèges pour enfants
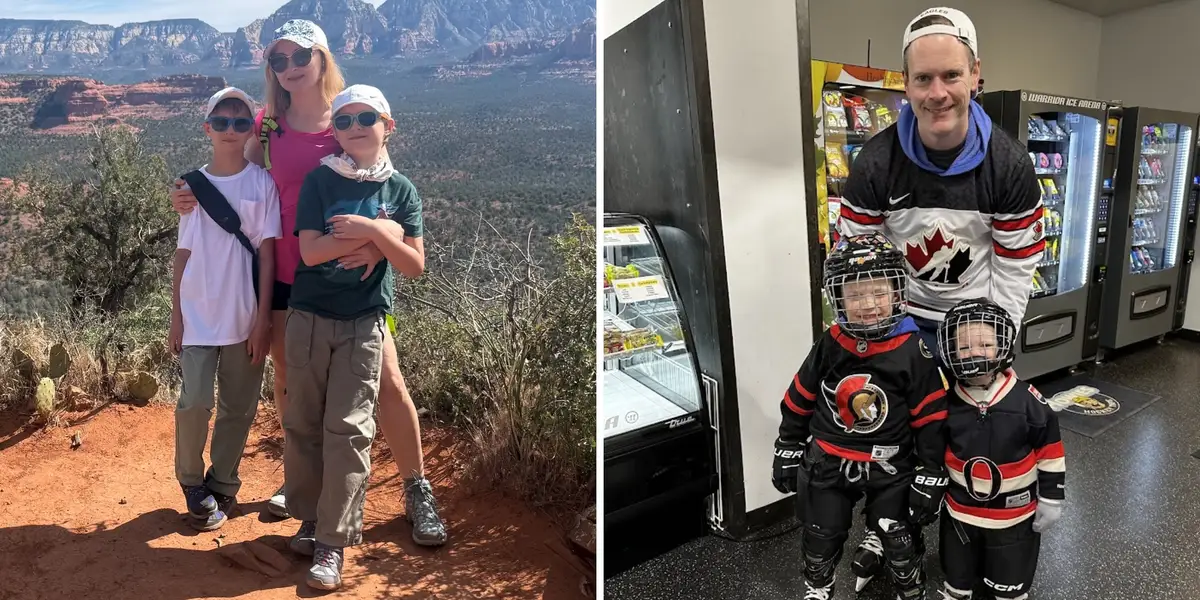
Lorsque les fils de Nataliya Konovalova étaient bébés, elle a mis en place pour eux des plans d’épargne 529 fiscalement avantageux. Le jour de leur anniversaire, elle disait à ses proches : pas de cadeaux, juste des contributions.
À mesure que les garçons grandissaient – ils ont maintenant huit et dix ans – elle a commencé à changer d’avis quant à la valeur des études universitaires. Konovalova a lu des histoires sur des diplômés travaillant chez McDonald’s et des bourses prestigieuses qui permettent aux étudiants de sortir directement du lycée.
L’IA a été la goutte d’eau qui a fait déborder le vase.
Konovalova a eu de longues discussions avec son mari, qui travaille dans le secteur technologique, sur la façon dont l’IA resserre le marché du travail d’entrée de gamme. Finalement, le couple a réduit de moitié leurs cotisations aux régimes 529 des garçons. « Honnêtement, je ne pense pas qu’ils iront dans une université traditionnelle de quatre ans », a-t-elle déclaré.
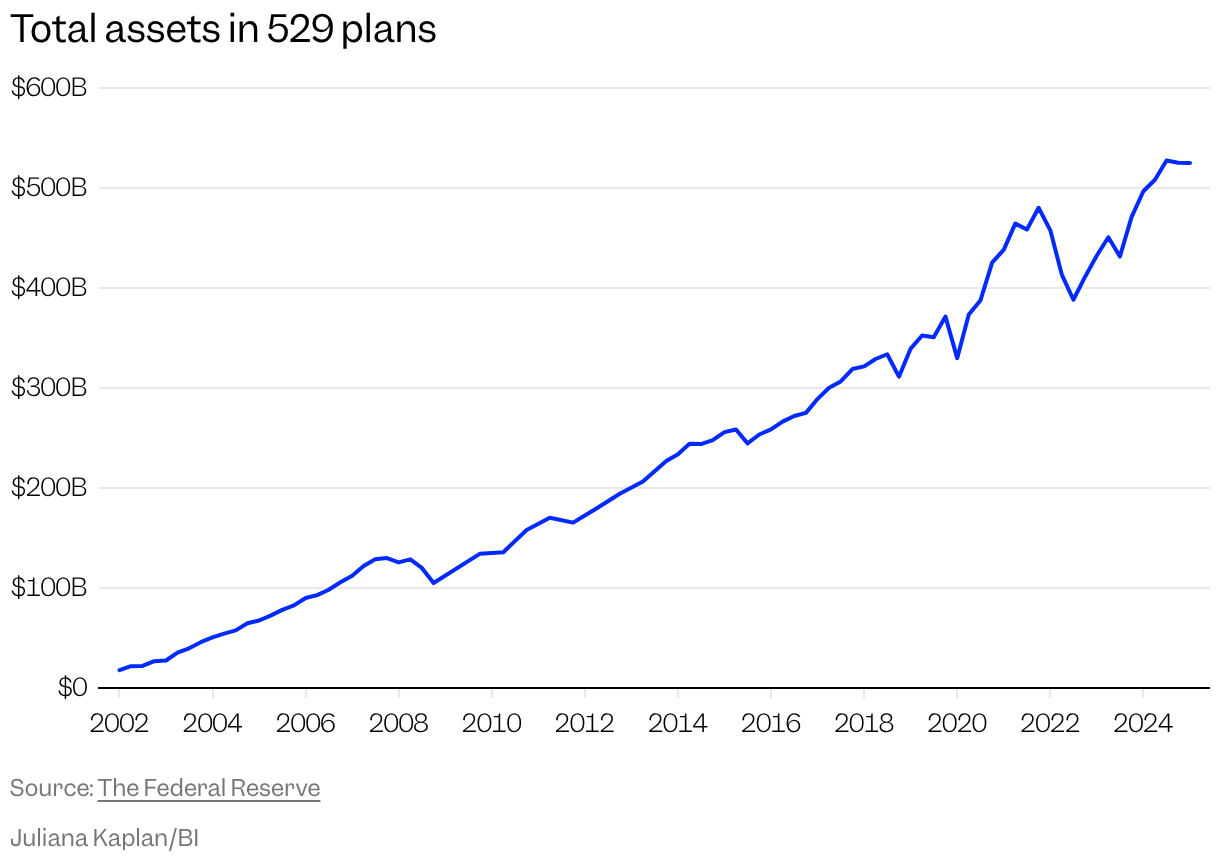
Pendant des décennies, ces régimes fiscalement avantageux ont constitué le pain quotidien de l’épargne-études. Les parents peuvent dépenser leurs gains d’investissement en franchise d’impôt, à condition que l’argent soit consacré à des dépenses d’éducation admissibles telles que les frais de scolarité, les manuels scolaires, les ordinateurs portables, le logement et les repas, etc. Le nombre de 529 plans aux États-Unis a augmenté de 80 % depuis 2010, le solde moyen ayant plus que doublé depuis lors.
Mais l’IA met l’enseignement supérieur à l’épreuve. Les étudiants l’utilisent pour tricher et sont actuellement confrontés à une crise d’embauche après l’obtention de leur diplôme, que beaucoup imputent à l’IA. Les responsables technologiques affirment que les chatbots sont meilleurs que les enseignants humains, et les types de la Silicon Valley proposent des alternatives universitaires basées sur l’IA.
Alors que l’IA rend plus difficile la prévision de la valeur d’un diplôme universitaire, certains parents modifient la façon dont ils épargnent pour l’avenir de leurs enfants. Trading Insider s’est entretenu avec six familles qui réduisent leurs 529 cotisations, transfèrent leur argent vers des comptes plus flexibles ou continuent d’épargner tout en se demandant si l’université traditionnelle offrira le meilleur retour sur investissement.
Sur les 921 parents de la maternelle à la 11e année interrogés par Intuit Credit Karma/Harris, plus d’un quart ont déclaré qu’ils repensaient le montant qu’ils devaient épargner pour leurs études, et 15 % avaient déjà réduit leurs économies.
Même les plus grands noms de l’IA semblent incertains. Une mère de deux enfants a demandé à Mustafa Suleyman, PDG de Microsoft AI, si elle devait épargner pour ses études universitaires en 2025. « Probablement pas », a-t-il ri, avant de rectifier les faits. « Je ne sais pas. C’est vraiment difficile de juger. »
Les parents disent au revoir aux 529
David Graham pense que l’université pourrait encore valoir la peine au moment où son fils de 12 ans aura terminé ses études secondaires – mais pas au moment où ses jumelles de 8 ans auront obtenu leur diplôme.
Le médecin à la retraite de 52 ans de Billings, dans le Montana, a ouvert plusieurs comptes d’épargne pour ses enfants. Il y a deux ans, il a choisi de cesser complètement de financer leurs 529.
Ce n’était pas une décision facile. Graham pense que les collèges connaîtront des difficultés financières en raison de la baisse des taux de natalité. Il a vu « apprendre à coder » passer d’un conseil important à une pique ironique. Il aime le modèle hybride de l’Alpha School, qui s’appuie fortement sur l’enseignement de l’IA, et estime que les tuteurs en IA réduiront le coût de l’éducation.
À ce stade, Graham estime que son fils a 50 000 $ sur ses 529 et que ses jumelles ont chacune 15 000 $. Même s’il parie que ses enfants ne vont pas à l’université, il a l’argent nécessaire pour financer leurs diplômes s’ils choisissent autrement – et est prêt à sacrifier les avantages fiscaux. « S’il veut aller à l’école, je lui ferai juste un chèque », a-t-il déclaré.
Michael Reynolds, un planificateur financier agréé d’Indianapolis, a déclaré qu’environ 30 % des parents avec lesquels il a travaillé détournaient une partie des fonds des 529 car ils doutaient de la valeur future de l’université. « De plus en plus de discussions ont lieu : est-ce qu’on met tous nos œufs dans ce panier ? » dit-il.
Omar Khan est un sceptique. Au lieu d’un 529, le père de deux enfants du millénaire investit pour ses enfants via des comptes de courtage imposables, sachant qu’il paiera de l’impôt sur les gains. Il pense que la proposition de valeur pour les collèges de marque pourrait s’estomper.
Khan veut avoir la possibilité d’utiliser cet argent pour l’avenir de ses enfants. S’ils se lancent dans un domaine technique, achètent une maison ou créent une entreprise, ils seront prêts, a-t-il déclaré.
Enregistrer ou ne pas enregistrer
Matthew Crowson n’abandonne pas son 529, mais il espère qu’il se relâchera.
Le médecin de 39 ans épargne pour ses deux fils, âgés de 3 et 5 ans. Il est également aux premières loges de la transformation de l’IA dans l’enseignement supérieur : Crowson fait partie du corps professoral de la Harvard Medical School.
Crowson a déclaré que certains de ses meilleurs élèves n’avaient pas du tout besoin de se présenter en classe ; ils peuvent apprendre par eux-mêmes à l’aide d’outils d’IA, puis lui poser des questions. Il s’attend à ce que les étudiants commencent à s’interroger sur le coût élevé des frais de scolarité, surtout par rapport au faible coût d’un chatbot.
Si l’apocalypse universitaire survient, le gouvernement devra modifier les 529 règles. Crowson s’y attend : il espère le gouvernement élargira la définition d’« école » d’ici à ce que ses enfants grandissent (l’apprentissage et la formation continue sont déjà qualifiés de dépenses 529). Mieux encore, il espère une « carte de sortie de prison » qui permettrait aux parents de retirer tous leurs fonds en franchise d’impôt, peu importe où ils les dépensent. « C’est une vision très prudemment optimiste », a-t-il déclaré.
Les règles ont déjà été pliées. En 2018, le gouvernement a autorisé les parents à utiliser quelque 529 fonds pour les lycées privés. Six ans plus tard, le gouvernement a autorisé les parents à transférer une partie de l’argent d’un 529 vers un Roth IRA en franchise d’impôt. Les parents peuvent désormais également utiliser les fonds en franchise d’impôt pour les cours et les certificats de troisième cycle. « Même si vous n’épargnez pas exactement pour l’université, il existe d’autres façons d’utiliser cet argent », a déclaré Eric Reale, un conseiller financier basé à New York.
Certains parents mêlés à l’IA voient encore la valeur d’un plan 529. Matthew Seeger, qui supervise la stratégie d’IA pour une société de logiciels à Chicago, a beaucoup épargné pour ses enfants de trois et cinq ans. Il veut leur épargner le fardeau financier que peuvent représenter les études universitaires. Il s’inquiète néanmoins des impacts à long terme de l’IA, notamment sur l’emploi.
Mais un tout autre groupe de parents est certain que l’abondance de l’IA arrive – et que l’université est en train de prendre le dessus. Pourtant, beaucoup de leurs enfants détestent la technologie. Alors que 9 enfants sur 10 ont utilisé l’IA, selon un rapport de Common Sense Media, seuls 26 % pensent que la technologie aura un effet majoritairement positif sur leur vie.
Alors que Trading Insider parlait avec Graham, le père du Montana qui avait complètement arrêté 529 contributions, son fils de 12 ans est rentré à la maison. Graham a demandé : utilisez-vous l’IA ? « Non », répondit rapidement son fils, avant de modifier sa réponse par « de temps en temps » et de courir à l’étage.
« En fait, ils détestent l’IA », a déclaré Graham à propos de ses enfants. « Et je ne les laisse pas utiliser le mot H. »