Nous investissons l’argent différemment : il est tolérant au risque, je suis opposé au risque
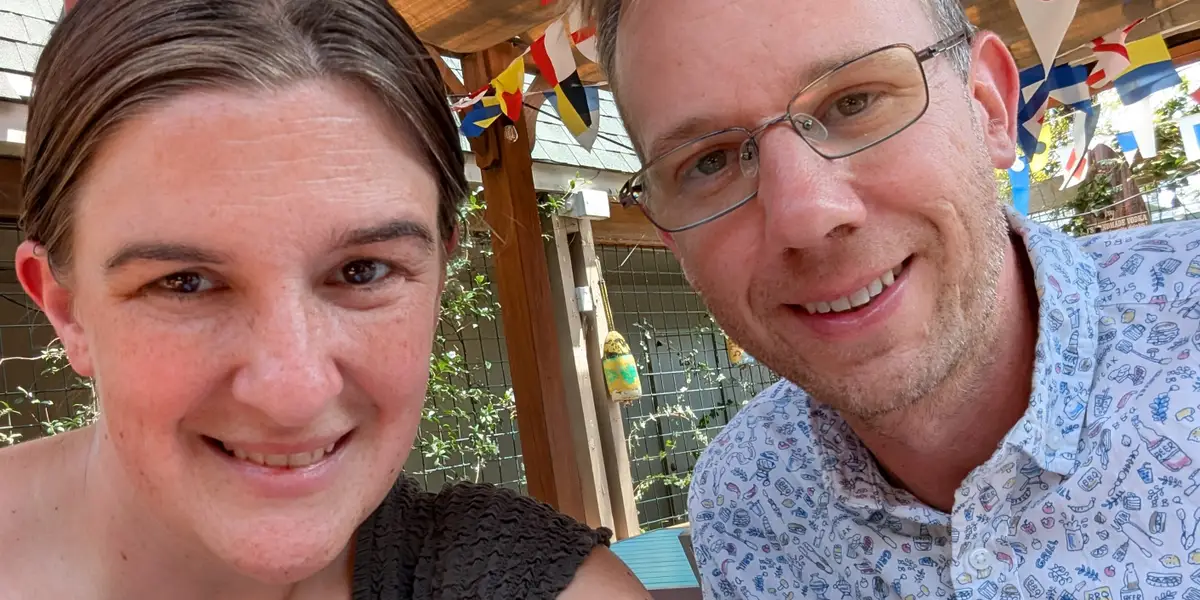
La conversation a commencé à cause d’une aubaine : c’était le premier mois où nous n’avions pas de paiement pour les frais de scolarité en maternelle parce que mon fils commençait la maternelle. « J’aimerais que cet argent ne disparaisse pas dans le budget mensuel », ai-je dit à mon mari.
Il hocha la tête et fit immédiatement une suggestion. « Et si on l’utilisait pour ouvrir un compte de courtage ? Ce serait bien d’avoir des placements accessibles sans pénalité avant la retraite.
Nos approches en matière d’investissement diffèrent
Je savais, au fond, que c’était une réponse raisonnable à mon argument : nous étions tous les deux déjà d’accord avec l’idée de nous payer d’abord, où nous nous engageons à l’avance sur un montant pour l’épargne et les investissements de retraite, puis vivons de ce que nous gagnons au-delà de ce montant. Cette stratégie nous a bien servi, et je n’étais pas opposé… exactement.
« En fait, j’espérais en utiliser une partie pour compléter notre fonds d’urgence, » lui dis-je lentement. « Et peut-être obtenir des panneaux solaires supplémentaires que j’ai envisagés. »
Nous avons récemment vécu une instabilité qui m’a fait vraiment apprécier le type de confort standard actuellement facilement accessible. Notre famille a subi l’impact d’un ouragan majeur il y a seulement deux ans (l’ouragan Hélène), et lorsque l’eau, l’électricité et les télécommunications ont été interrompues pendant des jours, puis des semaines, j’ai réalisé qu’une somme d’argent et de fournitures relativement modestes aurait permis de surmonter plus facilement une période d’instabilité.
C’est ici que mon mari et moi divergeons : j’ai tendance à voir les choses de manière quelque peu pessimiste, estimant qu’il y a de fortes chances que les chaînes d’approvisionnement soient interrompues plusieurs fois au cours de notre vie en raison de divers facteurs.
Mon mari a une approche de la vie généralement optimiste et tolérante au risque. Il sait que nous avons élaboré un plan de retraite solide, alors il voit qu’un compte de courtage offre des rendements prometteurs (non garantis, mais basés sur des données historiques) sur les fonds que nous avons travaillé dur pour gagner. J’ai parfois peur de tout perdre lors d’un krach boursier.
Je ne pense pas qu’aucun de nous soit vraiment en désaccord avec l’autre : mon mari a vu Hélène et s’est mis au travail pour mettre en place un système de batterie de secours pour nos panneaux solaires, un exploit et un investissement impressionnants qui correspondent davantage à ma propre aversion pour le risque.
Et je n’ai jamais renoncé à ses objectifs d’investir pour la stabilité à court et à long terme, même si, au fond, je veux que toutes nos économies soient placées sur des comptes d’épargne à haut rendement avec la protection de la FDIC.
Nous avons appris à déterminer ce qui nous convient
Afin de rendre ces conversations civiles et positives, nous avons tendance à suivre trois étapes.
Tout d’abord, nous devons chacun expliquer pourquoi cet investissement, et pourquoi tout de suite.
Je pense qu’une des façons dont nous pouvons tous les deux surmonter nos angoisses concernant la dépense ou l’épargne est que nous voulons être entendus, alors il m’écoute quand je veux construire une serre coûteuse sur notre propriété pour cultiver plus de nourriture, et je l’entends quand il identifie que notre âge actuel mérite une stratégie quelque peu tolérante au risque afin que nous puissions récolter les bénéfices lorsque le marché grimpe.
Souvent, ce processus d’écoute nous aide à trouver un intermédiaire de manière assez organique, et trouver un intermédiaire est la deuxième étape. Parfois, nous nous rendons compte que, par exemple, nous sommes trop occupés pour profiter pleinement d’une serre en ce moment et que nous devrions la reporter pendant un an ou deux. Cependant, c’est peut-être une bonne année pour investir dans un chargeur domestique à plus grande vitesse pour notre voiture électrique. Étant donné que bon nombre de ses objectifs sont « d’investir autant que possible », il est généralement possible d’acheter une partie des objets physiques que je souhaite tout en contribuant à nos investissements.
Lorsque je préconise un fonds d’urgence plus important, hébergé dans un compte d’épargne à haut rendement plutôt que dans un compte de courtage investi sur le marché, je demande généralement que nous contribuions sous forme de pourcentage. Si je demande, par exemple, qu’une manne soit partagée 30/70, il peut investir 70 % de l’argent dans des rendements plus élevés, et j’obtiens 30 % sur un compte très sécurisé. Ce n’est pas exactement ce que nous souhaiterions, mais cela nous donne en fin de compte certains avantages des stratégies d’aversion au risque et de tolérance au risque.
Enfin, chaque fois que nous trouvons une scission qui nous semble vraiment alignée, nous voyons si nous pouvons en faire une règle pour l’avenir, la troisième étape. Personne n’aime devoir réinventer la roue à chaque fois que de nouvelles conversations sur l’argent surviennent. Lorsque cette répartition 70/30 a bien fonctionné pour nous une fois, j’y suis revenue pour des décisions financières ultérieures, et même si elle doit parfois être adaptée, elle nous permet d’équilibrer chacun de nos besoins sans une longue discussion. Mon mari, réputé pour son peu de mots, aime quand nous pouvons garder les conversations un peu plus courtes et recommencer à jouer à un jeu de société ou à regarder une émission de télévision idiote pour nous détendre.
Lorsque nous nous entendons, trouvons un terrain d’entente utile et opérationnalisons le résultat pour une utilisation future, nous trouvons des moyens d’investir dans un avenir à la fois plus sûr et plus axé sur la croissance, en privilégiant les méthodes qui fonctionnent bien pour nos deux niveaux de tolérance au risque.